
경매 입찰가는 “시세 – 리스크 – 수익”을 기준으로 계산해야 낙찰 확률과 수익을 동시에 잡을 수 있습니다.
✔️ 반드시 알아야 할 포인트
- 입찰가는 감이 아니라 공식으로 계산해야 한다
- 낙찰가율보다 중요한 건 ‘수익 기준’이다
- 초보는 안전마진 확보가 최우선이다
경매 입찰가, 감으로 쓰면 무조건 손해 보는 이유
경매를 처음 시작하는 분들이 가장 많이 하는 질문이 있습니다.
“도대체 얼마를 써야 낙찰이 될까요?”
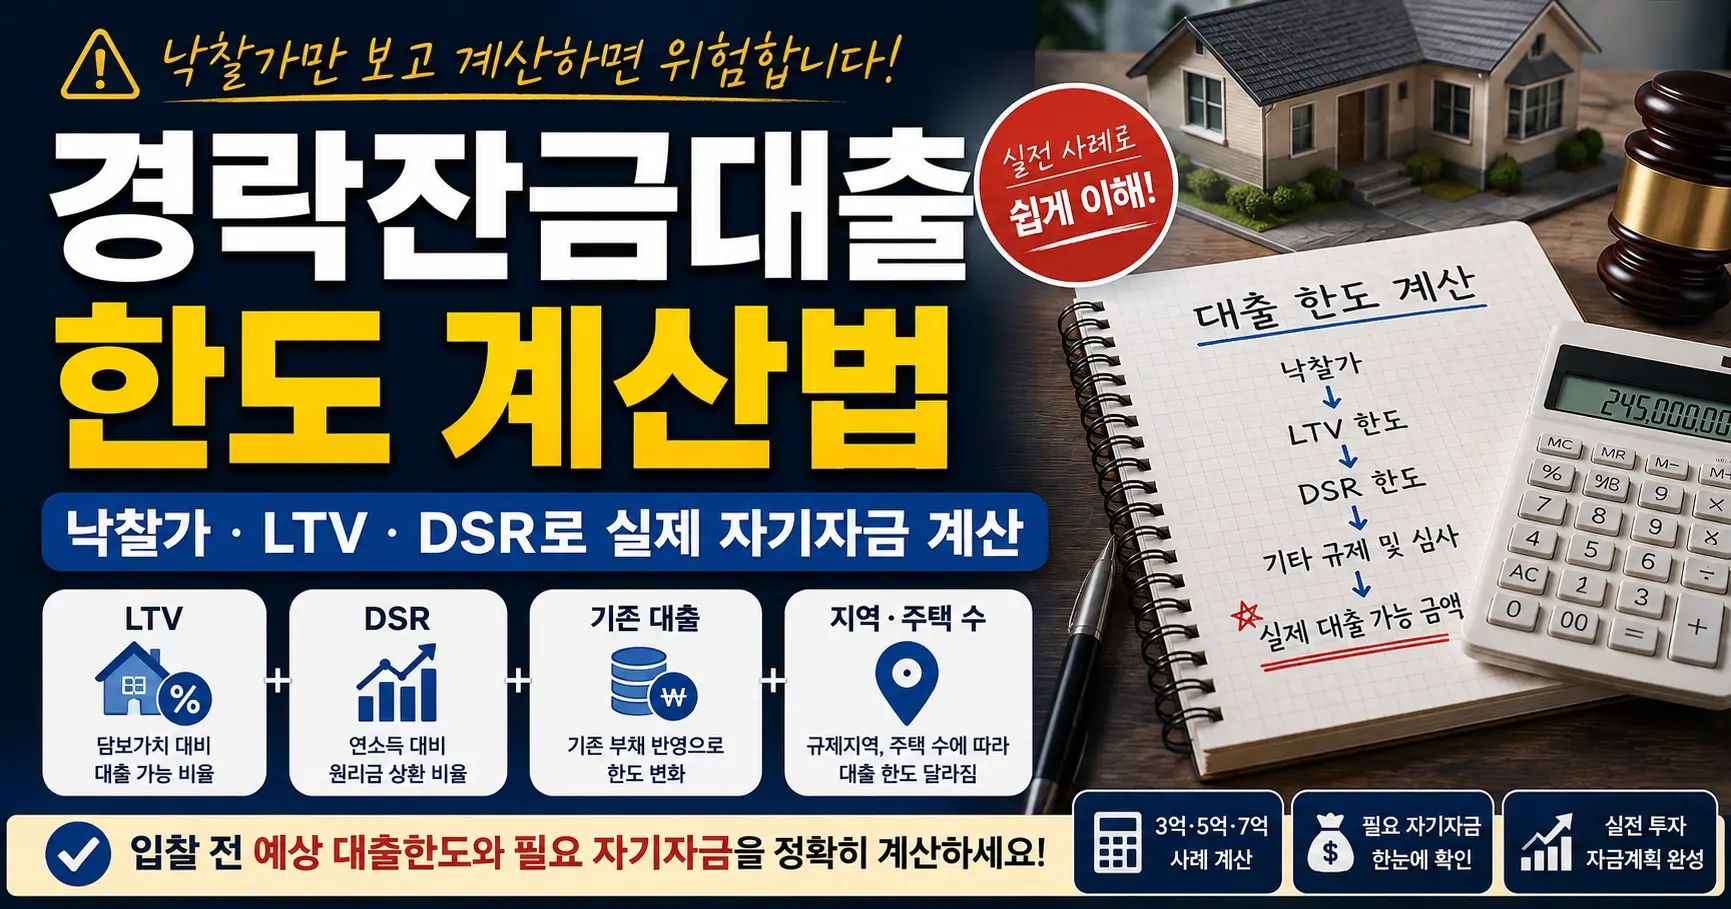
LTV·DSR과 실제 자기자금을 구분하는 계산을 살펴볼 때는 경락잔금대출 한도 계산법도 함께 읽어보세요.
결론부터 말하면,
👉 입찰가는 ‘감’이 아니라 계산으로 정해야 합니다.
왜냐하면 같은 물건이라도
누군가는 수익을 내고, 누군가는 손해를 보기 때문입니다.
그 차이는 바로 입찰가 설정에서 발생합니다.
입찰가 계산의 핵심 공식
입찰가는 아래 공식으로 접근해야 합니다.
👉 입찰가 = 시세 – 리스크 – 목표 수익
조금 더 풀어보면,
- 시세: 현재 시장 가격
- 리스크: 명도 비용, 수리비, 시간 비용
- 수익: 내가 가져갈 마진
이 3가지를 빼고 남은 금액이 바로 입찰가입니다.
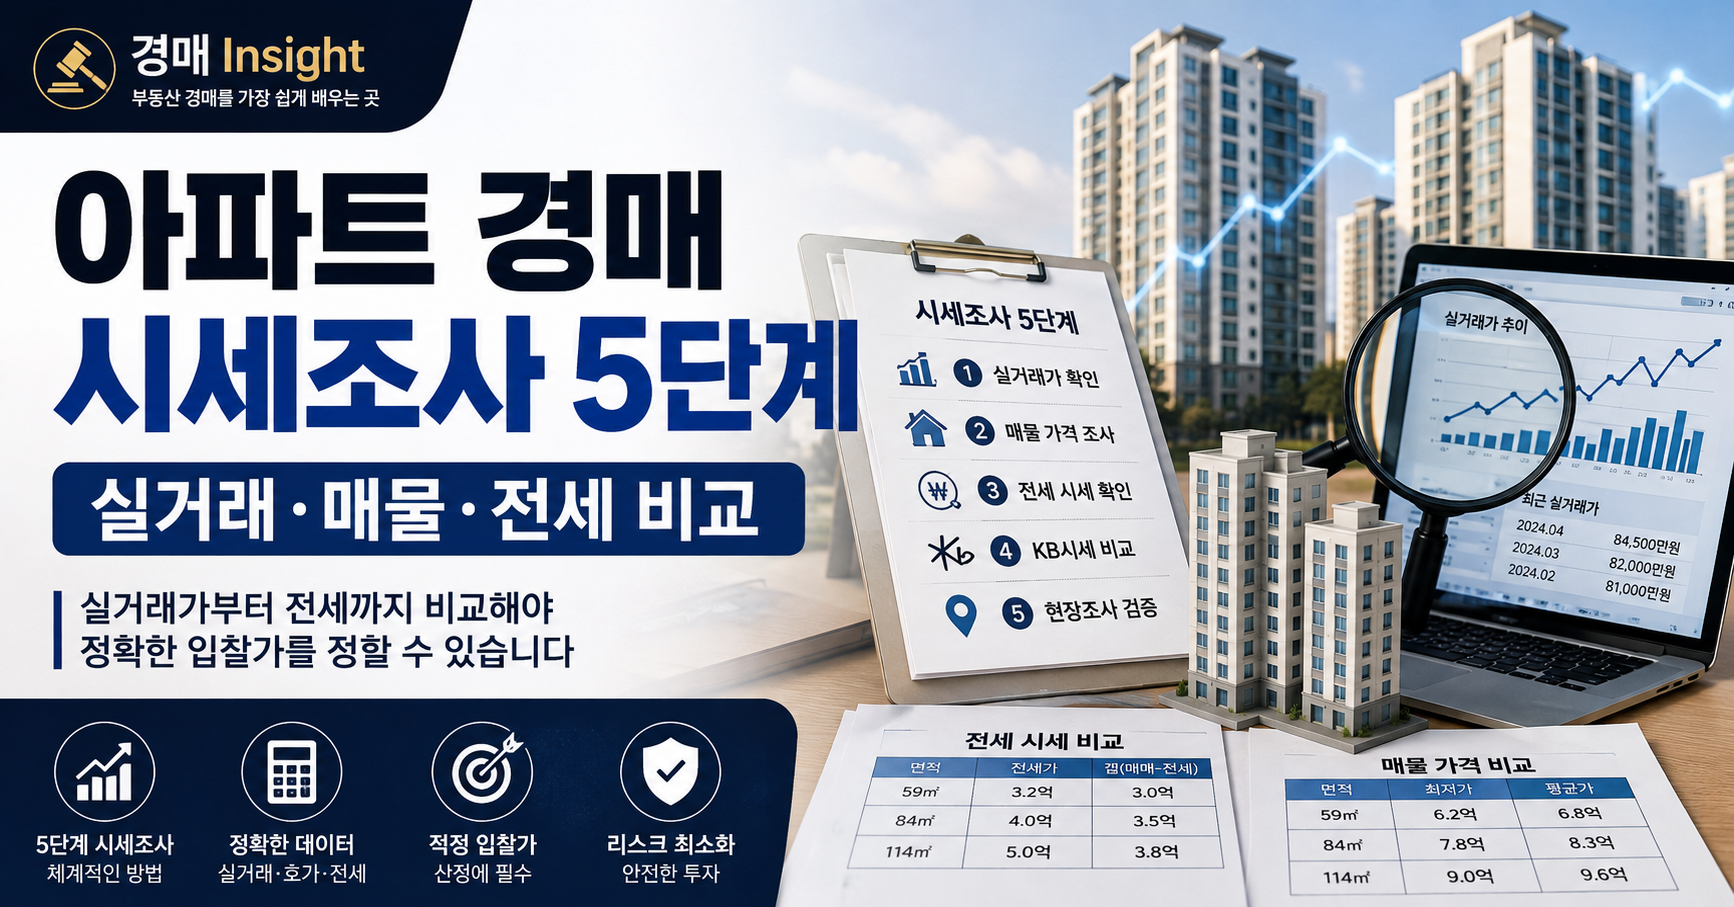
실거래가는 아래 공식 시스템을 참고하면 정확하게 확인할 수 있습니다.
👉 국토교통부 실거래가 조회
실제 예시로 이해해보기
예를 들어 아파트 시세가 3억이라고 가정해보겠습니다.
시세: 3억
– 수리비: 1,000만원
– 명도 비용: 500만원
– 목표 수익: 2,000만원
👉 적정 입찰가: 약 2억 6,500만원
낙찰가율만 보면 안 되는 이유
많은 초보들이
“이 지역 낙찰가율이 85%니까 그 정도 쓰면 되겠지?”라고 생각합니다.
👉 이건 가장 위험한 접근입니다
왜냐하면 낙찰가율은
- 평균값일 뿐이고
- 물건마다 리스크가 다르기 때문입니다
👉 따라서 반드시
“개별 물건 기준”으로 계산해야 합니다
- 경매 물건 확인: 대법원 경매정보 바로가기
- 실거래가 조회: 국토교통부 실거래가 시스템
- 대출 조건 확인: 한국주택금융공사
실전 입찰 전략 3가지
✔️ 1. 초보는 무조건 안전마진 확보
👉 최소 10~20% 여유 필요
✔️ 2. 경쟁 없는 물건 찾기
👉 유찰 2~3회 물건 공략 추천
✔️ 3. 감정가에 속지 말기
👉 감정가는 기준이 아닙니다
👉 실제 시세가 기준입니다
⚠️ 반드시 피해야 할 실수
- 시세 조사 없이 입찰
- 낙찰가율만 보고 입찰
- 수익 계산 없이 입찰
👉 이 3가지만 해도 대부분 손해 봅니다
👉 특히 대출까지 고려해야 안전합니다
📌 결론 (핵심 정리)
👉 입찰가는 이렇게 결정하면 됩니다
- 시세 먼저 확인
- 리스크 비용 계산
- 목표 수익 설정
👉 그리고 남은 금액이 입찰가입니다
자주 묻는 질문(FAQ)
Q. 입찰가는 높게 써야 낙찰될까요?
A. 아닙니다. 수익 기준 없이 높게 쓰면 낙찰은 되지만 손해 볼 가능성이 큽니다.
Q. 초보는 낙찰가율 몇 %가 적당한가요?
A. 정답은 없습니다. 물건별로 리스크와 수익 기준에 따라 달라집니다.
Q. 입찰가 계산이 어렵다면 어떻게 해야 하나요?
A. 체크리스트 기반으로 계산하거나 전문가 도움을 받는 것이 안전합니다.
랜드114 · 다음 읽기
함께 보면 좋은 글
본문의 확인 항목을 정리하셨다면 다음 질문도 이어서 확인해 보세요.