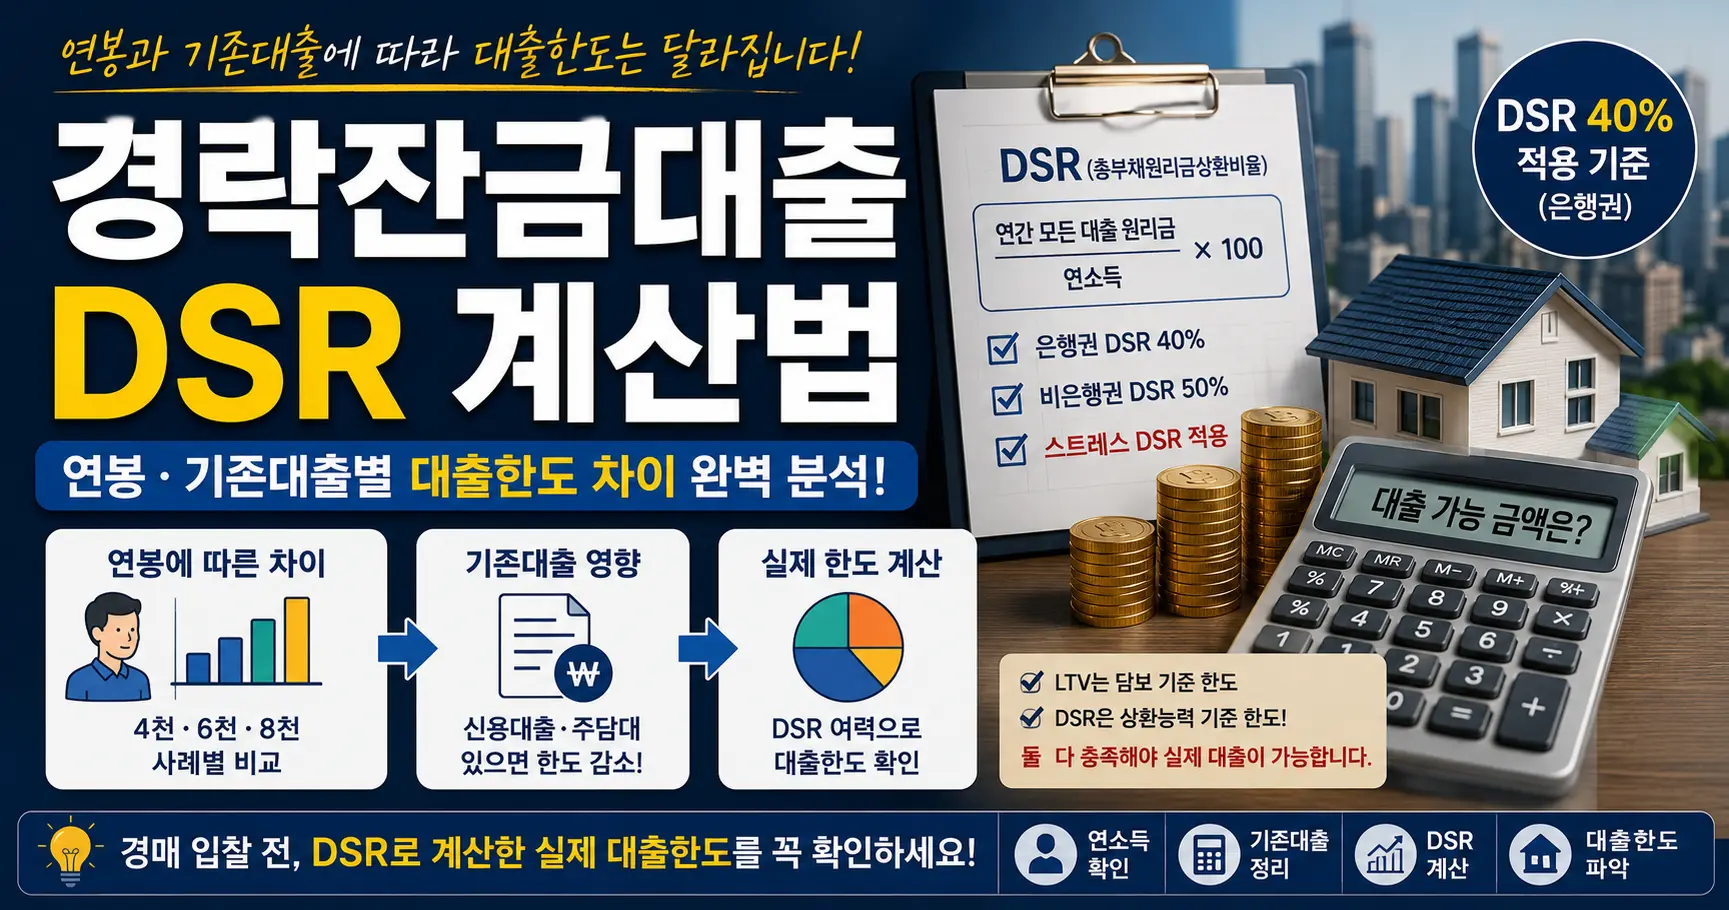


스트레스 DSR 확인을 위해서는 “연봉이 얼마면 얼마를 빌리나”보다 어떤 소득이 인정되고 어떤 부채의 상환액이 들어가는지 먼저 알아야 합니다. DSR 계산 결과만으로 실제 대출 한도를 확정할 수는 없습니다.
현재 제도는 어느 자료에서 확인하나요?
금융위원회 금융규제·법령해석포털의 시행 행정지도는 2026년 7월 1일 최종 연장, 7월 1일~12월 31일 존속기간과 시행중 상태를 표시합니다. 의견을 받던 예고문과 구분해 보세요. 실제 적용은 지역·대출 종류·금리 구조·계약 시점의 경과규정과 취급기관 심사에 따라 확인해야 합니다.
상담 전에 어떤 자료를 한 장에 적나요?
| 구분 | 준비할 내용 |
|---|---|
| 소득 | 직업·소득 유형, 연간 증빙 금액과 자료의 기간 |
| 부채 | 기관별 주택·신용·기타 대출 잔액·금리·만기·상환 방식 |
| 새 대출 | 필요액·만기·금리 구조·담보 주소·계약과 잔금 날짜 |
| 계획 | 기존 대출 상환·유지 여부와 자기자금, 한도 부족 대안 |
연 소득 5천만원이면 DSR은 어떻게 계산하나요?
산식 이해를 위해 금융기관이 인정한 연 소득 5천만원, 기존 부채 연 원리금 600만원, 새 대출의 심사용 연 원리금 1,200만원을 가정합니다. (600 + 1,200) ÷ 5,000 × 100 = 36%입니다. 1,200만원은 스트레스 심사를 반영했다고 가정한 값이며 실제 월 납입액 예측이 아닙니다.
가령 이 사례의 비교 한도를 40%로 가정하면 연 부담 기준 2천만원에서 기존 600만원을 뺀 1,400만원이 계산상 남습니다. 이는 산식 설명용 가정이지 모든 금융기관·대출에 현재 40%가 적용된다는 안내나 대출 승인액이 아닙니다. 남은 연 상환액을 대출 원금으로 바꾸려면 만기·금리·상환 방식 등이 필요합니다.
은행에 어떤 결과를 받아야 하나요?
- 인정 소득과 포함 부채, 적용 규제·경과규정을 확인합니다.
- 실제 약정금리와 스트레스 심사금리, 예상 상환표를 구분해 받습니다.
- DSR 외 담보·신용·총량·용도 제한과 제출 서류를 확인합니다.
- 최종 승인 한도와 실행일 조건을 확인하고 실제 입금·약정을 대조합니다.
자주 묻는 질문
스트레스금리가 붙으면 그만큼 이자를 더 내나요?
심사용 가산과 실제 적용금리는 구분됩니다. 실제 약정과 상환표를 확인하세요.
집값에 LTV를 곱하면 대출액이 나오나요?
DSR·신용·담보와 실행 조건 등 다른 제한도 있어 계산상 LTV 금액만큼 보장되지 않습니다.
신용대출을 빼고 계산해도 되나요?
관련 부채를 임의로 제외하지 마세요. 포함 범위와 반영 방식을 취급기관에 확인해야 합니다.
근거와 기준일
기준일: 2026년 10월 12일. 아래 법령·공식 안내와 개별 사건의 공고·서류를 함께 확인하세요.
랜드114 · 다음 읽기
함께 보면 좋은 글
본문의 확인 항목을 정리하셨다면 다음 질문도 이어서 확인해 보세요.