경매 일괄매각과 개별매각 차이|물건번호·목록번호 확인법

경매 일괄매각과 개별매각의 차이를 정리합니다. 사건번호·물건번호·목록번호를 구별하고, 묶음 전체의 입찰가격과 구성 대상별 권리·비용을…
더보기
차순위매수신고 조건과 보증금|2등 입찰자와 무엇이 다를까?
차순위매수신고의 금액 조건과 보증금 반환, 신고 시점을 정리합니다. 2등 입찰자와의 차이, 계산 예시, 대금 미납과 매각불허가의 구별을 확인하세요.
더보기
법원경매 입찰보증금과 입찰표 작성법: 무효를 피하는 준비 순서
법원경매 입찰보증금 계산 기준과 기일입찰표 작성법, 제출 후 무효를 피하기 위한 서류·금액·당일 확인 순서를 정리합니다.
더보기
경매 매각물건명세서 보는 법: 입찰 전 반드시 확인할 5가지
경매 매각물건명세서에서 점유자, 인수권리, 법정지상권과 특별매각조건을 확인하는 순서를 초보자도 이해하기 쉽게 정리합니다.
더보기
경매 입찰보증금 계산법|10%가 아닌 경우와 보증금 부족 시 무효 기준

법원경매 입찰을 처음 준비하면 보증금에 대해 가장 많이 듣는 말이 있습니다. “최저가의 10%만 준비하면 됩니다.” 대부분의 일반적인 기일입찰에서는 맞는 설명입니다. 하지만 정확하게는 ‘원칙적으로 최저매각가격의 10%’라고 표현해야 합니다. 현행 민사집행규칙 제63조는 기일입찰에서 매수신청의 보증금액을 최저매각가격의 10분의 1로 정하면서도, 법원이…
더보기
경락잔금대출 DSR 계산법|연봉·기존대출에 따라 한도가 얼마나 달라질까?
경매로 소형 아파트를 낙찰 받았다고 해도 그 다음에 챙겨야할게 바로 경락잔금대출입니다. 경매로 같은 아파트를 같은 가격에 낙찰받은 두 사람이 있습니다. 담보가치도 같고 LTV도 같습니다. 그런데 한 사람은 경락잔금대출이 3억원 가까이 나오고, 다른 사람은 2억원대 중반밖에 나오지 않을 수 있습니다. 왜 이런 차이가 생길까요? 대표적인 원인이 바로…
더보기
경락잔금대출 한도 계산법|낙찰가·LTV·DSR로 실제 자기자금 계산
안녕하세요 부동산 랜드114입니다. 오늘은 경락잔금대출 한도 계산법에 대해서 정리해볼까 합니다. 5억 원짜리 아파트를 경매로 낙찰받았다고 가정해보겠습니다. “LTV가 70%라면 3억5천만 원 정도 대출받으면 되겠네.” 이렇게 계산하기 쉽습니다. 그런데 실제 경락잔금대출을 알아보면 예상과 다른 결과가 나올 수 있습니다. 담보 기준으로는 3억5천만 원까지…
더보기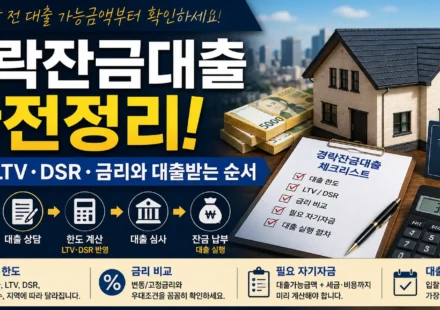
경락잔금대출이란?|한도·LTV·DSR·금리와 대출받는 순서
“5억 원짜리 아파트를 4억 원에 낙찰받으면 대출은 얼마나 나올까요?” 경매를 처음 시작하는 분들이 입찰가 다음으로 많이 궁금해하는 문제입니다. 인터넷을 찾아보면 경락잔금대출이 낙찰가의 70%, 80%, 심지어 그 이상 가능하다는 이야기도 볼 수 있습니다. 하지만 그 숫자만 믿고 입찰가를 결정하면 위험합니다. 경락잔금대출은 단순히 낙찰가 × 일정 비율로…
더보기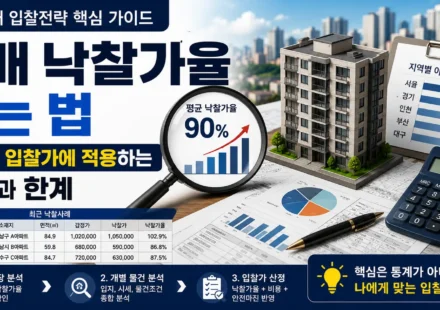
경매 낙찰가율 보는 법|통계를 입찰가에 적용하는 방법과 한계
경매 입찰가를 고민할 때 가장 많이 보는 숫자 중 하나가 경매 낙찰가율입니다. “서울 아파트 낙찰가율이 100%를 넘었다.” “이 지역은 평균 낙찰가율이 85%다.” 이런 통계를 보면 자연스럽게 한 가지 생각이 듭니다. “그러면 감정가에 낙찰가율을 곱하면 적정 입찰가격이 나오는 것 아닐까?” 예를 들어 감정가가 5억원이고 해당 지역의 평균 낙찰가율이…
더보기
서울 15억 이하 아파트 경매가 뜨는 이유|대출규제 이후 낙찰가율 분석
📌 서울 15억 이하 아파트 경매 뜨는 이유 요약 대출한도: 수도권·규제지역 주택구입목적 주담대는 주택가격별 최대한도가 다릅니다. 15억원 이하: 최대 6억원 한도 구간에 해당합니다. 매매시장: 2026년 6월 서울 아파트 거래의 77.9%가 15억원 이하였습니다. 경매시장: 감정가 15억원 이하 대단지 등을 중심으로 높은 낙찰가율이 나타났습니다. 주의:…
더보기